Un chiffre à rebours mérite l’attention dans les résultats de Reformation : le revenu net par client de son circuit de vente directe a reculé de 1,4 %. Rien qui efface la progression de la marque féminine de Los Angeles, mais un détail qui en éclaire la mécanique. La croissance vient d’abord d’une clientèle qui s’élargit, plutôt que d’une dépense individuelle qui augmente. Pour cette entreprise récemment entrée à Wall Street, l’enjeu consiste désormais à prolonger ce recrutement sans sacrifier la rentabilité. Ses comptes du deuxième trimestre montrent qu’elle y parvient pour l’instant. Ils invitent aussi à regarder au-delà de la seule hausse du chiffre d’affaires.
Le recrutement, moteur du modèle
La vente directe constitue la pièce maîtresse de Reformation. Sur le trimestre clos le 27 juin, elle a généré 135,3 millions de dollars de revenus, en progression de 21,2 %. Ce montant domine largement les 155,2 millions de dollars de ventes totales annoncées par l’entreprise, soit environ 134,5 millions d’euros. La relation commerciale sans intermédiaire reste donc déterminante dans la trajectoire de la marque.
Le nombre de clients actifs de ce canal a augmenté de 22,9 %. C’est là que se trouve l’impulsion principale : une base plus large compense le léger tassement du revenu net réalisé auprès de chaque client. Les deux indicateurs ne racontent pas exactement la même histoire. Le premier témoigne d’une capacité à attirer davantage d’acheteurs actifs ; le second rappelle que cet élargissement ne s’accompagne pas, sur la période, d’une hausse de la contribution individuelle.
Il serait excessif d’y lire un signal de fragilité. Les revenus directs progressent nettement. Mais la distinction compte pour apprécier la suite : maintenir cette dynamique suppose de continuer à élargir la clientèle, ou de voir évoluer le revenu qu’elle génère. Les résultats ne permettent pas d’attribuer le recul de 1,4 % à une cause précise. Ils permettent, en revanche, d’identifier ce qui porte aujourd’hui les ventes.
Une croissance qui laisse davantage de bénéfices
Le chiffre le plus convaincant se situe peut-être plus bas dans les comptes. Le bénéfice net atteint 12,4 millions de dollars, contre 6,9 millions un an auparavant, soit une augmentation de 79,4 %. Il progresse ainsi beaucoup plus vite que le chiffre d’affaires, en hausse de 24,1 %. L’activité supplémentaire ne se dissout donc pas dans les charges au point d’effacer le gain de rentabilité.
L’Ebitda ajusté suit la même direction : il passe de 16,5 à 25,4 millions de dollars, une avancée de 53,9 %. Cet indicateur et le résultat net sont distincts, mais leur évolution convergente donne du relief au trimestre. Reformation vend davantage et conserve une part plus importante de ses revenus sous forme de résultat.
Les données communiquées ne détaillent pas les ressorts de cette amélioration. Impossible, à partir de ces seuls montants, d’isoler le rôle des coûts ou celui de la répartition des ventes. La directrice générale, Hali Borenstein, met pour sa part en avant la souplesse du merchandising et la qualité de l’exécution opérationnelle. Ce sont les explications de la direction ; les comptes, eux, attestent d’une rentabilité qui accompagne l’expansion au lieu de rester une promesse.
Wall Street hérite d’une cadence déjà installée
L’introduction en Bourse donne une autre portée à ces performances. Reformation, dont la majorité du capital est détenue par le fonds de capital-investissement Permira, aborde sa vie de société cotée avec une continuité à faire valoir. Selon Hali Borenstein, ce deuxième trimestre est le vingt et unième consécutif durant lequel les revenus enregistrent une croissance à deux chiffres.
Cette durée importe autant que l’accélération ponctuelle. Elle permet à la dirigeante de défendre un modèle de développement de long terme plutôt qu’un seul exercice réussi. Dans sa communication, elle associe cette régularité à la force de la marque et affirme sa confiance dans sa capacité à poursuivre une croissance rentable, créatrice de valeur pour les actionnaires.
Le discours est celui d’une entreprise qui doit désormais rendre sa trajectoire lisible au marché. Son intérêt tient ici à la combinaison des résultats : une clientèle active en hausse, des revenus qui progressent dans les différents circuits et des bénéfices qui accélèrent. La réserve demeure tout aussi concrète. Vingt et un trimestres ne préjugent pas du suivant, et le recrutement de nouveaux clients devra continuer à produire des effets économiques mesurables.
La France dans une expansion encore très américaine
L’ouverture internationale offre un autre point d’appui. Les revenus réalisés hors des États-Unis ont bondi de 36,8 %, pour atteindre 31,2 millions de dollars. L’élargissement du réseau de boutiques en France a notamment contribué à cette progression. Le marché français apparaît ainsi comme un levier commercial identifié, et non comme une simple présence dans la géographie de la marque.
Il faut néanmoins garder les proportions en tête. Les États-Unis ont généré 124 millions de dollars de chiffre d’affaires sur la période, en hausse de 21,3 %. Ils restent, de loin, le premier marché de Reformation. L’international affiche un rythme supérieur, mais à partir d’un volume beaucoup plus modeste.
Ces deux vitesses dessinent une expansion qui ne repose pas sur le remplacement d’un moteur par un autre. Le marché américain continue de croître tandis que les activités extérieures gagnent du terrain. Pour la France, aucun montant de ventes propre n’est fourni. On ne peut donc ni mesurer son poids exact dans les revenus internationaux ni lui attribuer seule leur accélération. Sa contribution est mentionnée ; son ampleur reste à préciser.
Les autres circuits prennent de la vitesse
Face à la prépondérance de la vente directe, le wholesale et les autres activités pourraient sembler secondaires. Ils apportent pourtant la plus forte progression des canaux présentés : leurs revenus augmentent de 48,7 %, à 19,9 millions de dollars. Leur volume reste inférieur à celui du circuit direct, mais leur rythme signale un élargissement des sources de chiffre d’affaires.
Cette évolution nuance l’image d’un développement entièrement dépendant des boutiques et de la relation directe. Elle ne renverse pas le modèle : les 135,3 millions de dollars de revenus directs en demeurent le centre de gravité. Elle ajoute un relais. Le regroupement du wholesale avec d’autres activités impose toutefois de rester précis : les chiffres publiés ne permettent pas d’attribuer la totalité de cette hausse aux seuls revendeurs.
Un horizon annuel plus mesuré
Pour l’exercice fiscal 2026, Reformation prévoit un chiffre d’affaires compris entre 602 et 606 millions de dollars, soit une croissance annuelle de 18,6 % à 19,5 %. Cette fourchette se situe en dessous du rythme enregistré au deuxième trimestre. Elle fixe un horizon soutenu, sans prolonger mécaniquement les 24,1 % de hausse observés sur cette seule période.
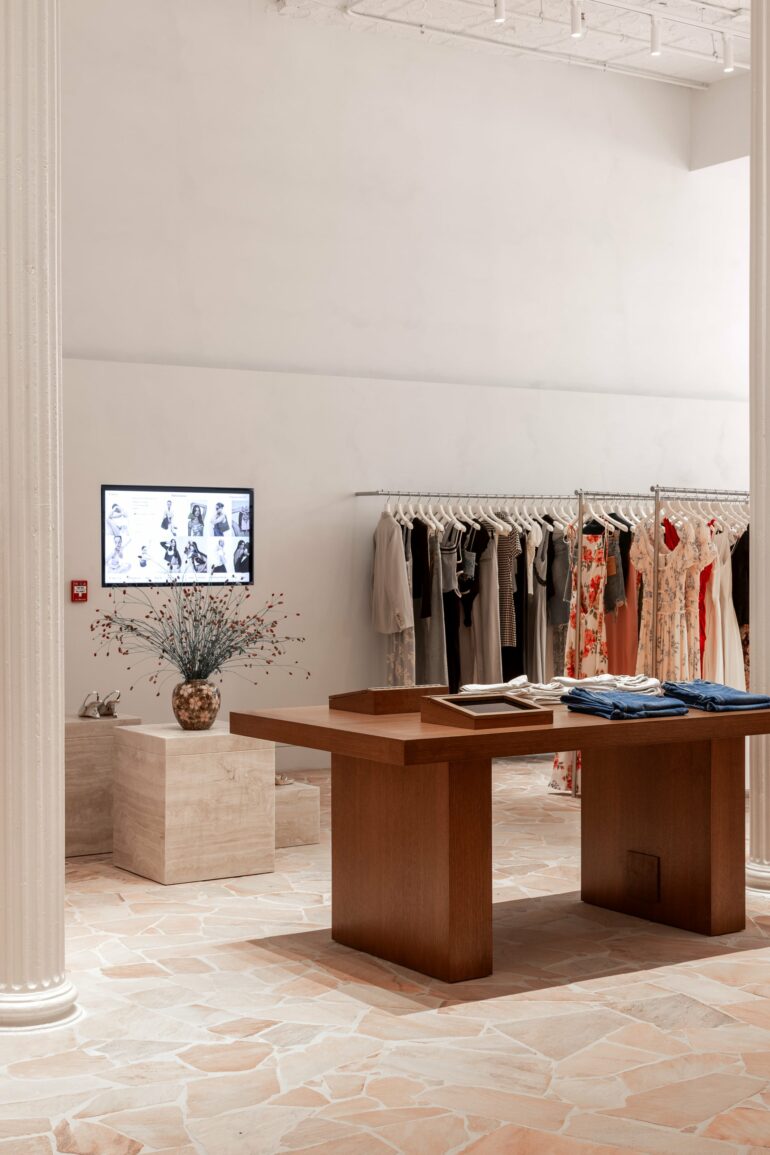
La marque compte actuellement environ 70 boutiques en propre. Ce réseau donne une dimension tangible à son expansion, dont la France constitue l’un des terrains récents. Pour apprécier la prochaine étape, le nombre d’adresses ne suffira pas : il faudra le rapprocher de l’évolution des clients actifs et du revenu généré par chacun. C’est sur cette articulation entre présence commerciale et contribution de la clientèle que les prochains comptes pourront apporter un éclairage décisif.