Faites de Texture une source préférée sur Google pour nous soutenir
Ajouter Texture à GoogleChez Richemont, la joaillerie rapporte davantage que l’ensemble du groupe. Le paradoxe tient en deux chiffres : 3,2 milliards d’euros de résultat opérationnel pour les maisons de bijoux, contre 3,1 milliards pour toutes les activités réunies. Cartier, Van Cleef & Arpels, Buccellati et Vhernier portent ainsi bien plus que la croissance du semestre clos le 30 septembre 2026. Elles en déterminent l’équilibre. Derrière la progression des ventes, ces comptes racontent un luxe à plusieurs vitesses, où la puissance du bijou contraste avec le redressement encore mesuré de l’horlogerie et la rentabilité fragile des autres métiers.
Le bijou impose sa mesure
Sur les 12,3 milliards d’euros de chiffre d’affaires semestriel, 9,2 milliards proviennent des maisons de joaillerie. Leur activité augmente de 18 % à taux de change courants et de 19 % à devises constantes, au-delà des progressions de 16 % et 17 % enregistrées par le groupe. Cette prépondérance donne à Richemont un profil singulier : les performances de quelques maisons suffisent à orienter celles de tout un portefeuille, qui comprend aussi Vacheron Constantin, Alaïa ou Montblanc.
La rentabilité souligne encore cette concentration. Le résultat opérationnel joaillier gagne 27 % par rapport aux 2,54 milliards d’euros de 2025. Sa marge atteint 35,3 %, ou 33,4 % après retrait des éléments exceptionnels. Le deuxième trimestre reste soutenu, avec des ventes en hausse de 15 % à changes courants et de 14 % à changes constants. La cadence ralentit toutefois par rapport à celle de l’ensemble du semestre.
L’or constitue l’autre face de cette réussite. Le renchérissement des matières premières, en premier lieu du métal précieux, pèse sur les coûts. Richemont en a absorbé une large part grâce aux augmentations de prix et à une composition des ventes plus favorable. Le bijou demeure un puissant moteur de bénéfices ; sa fabrication n’échappe pas pour autant aux tensions économiques.
Une rentabilité à lire sans les effets exceptionnels
Les comptes consolidés demandent donc deux lectures. La première est spectaculaire : le résultat opérationnel progresse de 33 % à changes courants, et de 38 % à changes constants. La marge opérationnelle s’établit à 25,5 %, soit un gain de 3,3 points. Le bénéfice net atteint 2,5 milliards d’euros, en hausse de 39 %, tandis que le bénéfice dilué par action passe de 3,08 à 4,30 euros.
La seconde lecture retire 229 millions d’euros d’effets positifs non récurrents liés aux droits de douane. Le résultat opérationnel revient alors à 2,9 milliards, pour une marge de 23,6 %. L’amélioration subsiste, mais se limite à 1,4 point. Même nuance concernant la marge brute : affichée à 66,5 %, en progression de 1,2 point, elle aurait reculé de 0,7 point sans les éléments extraordinaires.
La distinction compte. Richemont améliore bien sa performance sous-jacente, mais l’ampleur du bond publié ne doit pas masquer la pression sur les coûts. De même, la hausse de 14 % des ventes au deuxième trimestre, à changes courants, succède à une progression de 17 % au premier. Quant au recul de 6 % du titre signalé au moment de la publication, les éléments disponibles ne permettent pas de lui attribuer une cause précise.
La boutique, centre de gravité commercial
Cette économie du bijou s’appuie sur une relation de plus en plus directe avec l’acheteur. Les ventes réalisées dans les 1 395 boutiques exploitées par le groupe atteignent 8,8 milliards d’euros, soit 72 % de son chiffre d’affaires. Leur croissance, de 19 % à changes courants et de 20 % à changes constants, dépasse nettement celle des ventes aux distributeurs.
Le commerce en ligne apporte 726 millions d’euros supplémentaires. En hausse de 17 %, il représente 6 % de l’activité. Ensemble, boutiques propres et ventes numériques portent la part du direct au client à 78 %, deux points de plus qu’un an auparavant. La distribution auprès de partenaires progresse aussi, mais de 7 % seulement, à 2,75 milliards d’euros.
Ce déplacement donne davantage de poids aux espaces où les maisons maîtrisent la présentation de leurs créations et la relation commerciale. Dans les chiffres de Richemont, la boutique n’est pas un simple décor : elle reste, très largement, le premier lieu de vente.
Une carte du luxe qui ne se résume plus à la Chine
Les trajectoires régionales éclairent cette croissance. Dans les Amériques, le chiffre d’affaires atteint 3,2 milliards d’euros, en hausse de 23 %, quelle que soit la méthode de conversion des devises. Le deuxième trimestre affiche encore 19 % de progression : c’est le onzième trimestre consécutif de croissance à deux chiffres dans la région. Cette continuité distingue le marché américain des zones où la reprise reste hésitante.
Le Japon présente, lui, le rythme le plus élevé à changes constants : 30 %, contre 18 % à changes courants, pour 1,2 milliard d’euros de ventes. L’écart rappelle combien les devises modifient la lecture des performances. L’Europe avance de 12 %, ou de 13 % hors effets de change, à 2,9 milliards, avec la France et le Royaume-Uni particulièrement en vue.
En Asie-Pacifique, les 4,01 milliards d’euros de recettes correspondent à une hausse de 17 % à changes courants et de 16 % à changes constants. Mais cette moyenne recouvre des situations différentes. La Chine continentale demeure faible ; l’ensemble Chine, Hong Kong et Macao progresse de 7 % à devises constantes. La Corée du Sud et Taïwan se montrent mieux orientés. La croissance asiatique existe donc sans effacer la fragilité chinoise.

Seule région en retrait, le Moyen-Orient et l’Afrique voient leurs ventes diminuer de 2 %, à 945 millions d’euros. Le conflit régional affecte les dépenses touristiques, notamment aux Émirats arabes unis. Le deuxième trimestre accentue cette inflexion, avec une baisse de 7 % à changes constants.
L’horlogerie reprend pied, sans rejoindre la joaillerie
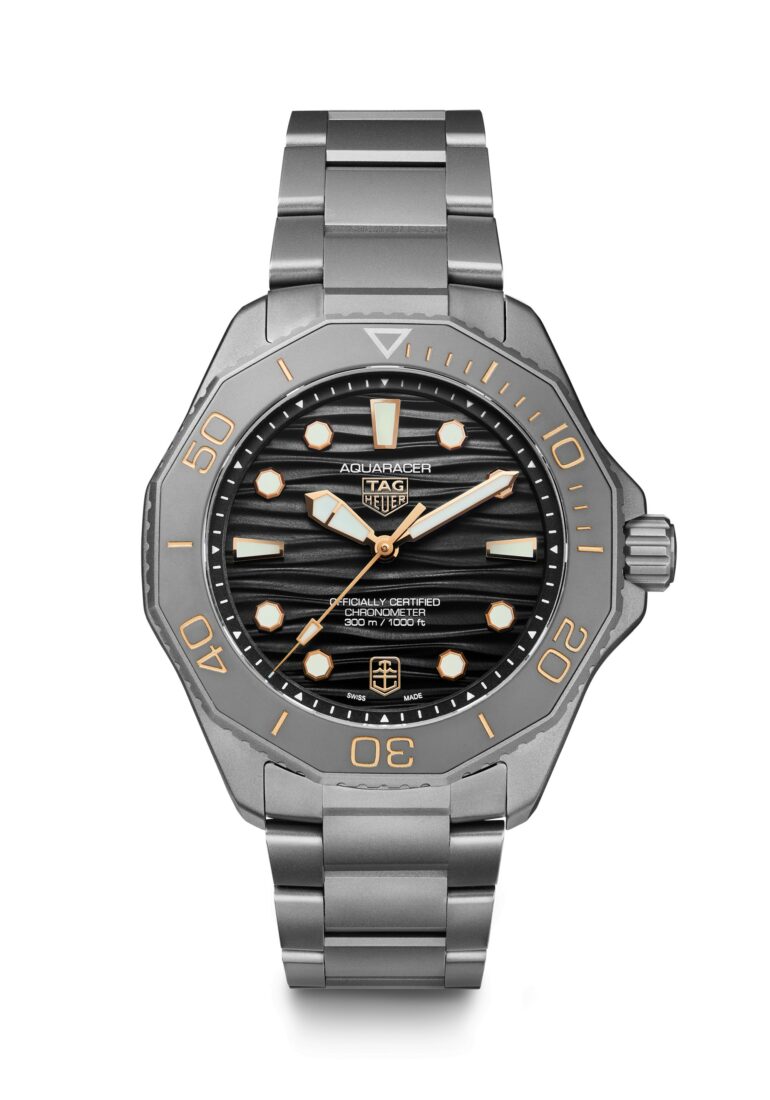
Du côté des manufactures horlogères spécialisées, l’amélioration se mesure autant dans les bénéfices que dans les ventes. Le chiffre d’affaires atteint 1,7 milliard d’euros, en hausse de 9 % à changes courants et de 10 % à changes constants. Le deuxième trimestre accélère à 13 % et 12 % respectivement. Vacheron Constantin, Jaeger-LeCoultre et A. Lange & Söhne conduisent cette progression.
Le résultat opérationnel triple, de 50 à 150 millions d’euros, mais la marge reste à 8,8 %, loin des niveaux joailliers. En Asie-Pacifique, les ventes horlogères sont stables, freinées par la demande chinoise. Johann Rupert accueille favorablement une croissance installée depuis plus d’un an, tout en prévenant que la reprise pourrait rester irrégulière.
Le pôle réunissant notamment mode et accessoires, Watchfinder et composants se rapproche pour sa part de l’équilibre. Ses recettes augmentent de 9 %, à 1,4 milliard d’euros. Alaïa et Peter Millar progressent à deux chiffres, tandis que Montblanc s’améliore. La perte opérationnelle se réduit à 12 millions d’euros, contre 42 millions un an auparavant.
Des réserves solides, des stocks à surveiller
Richemont conserve une trésorerie nette de 7,7 milliards d’euros, après un dividende de 2,7 milliards. Les flux générés par l’exploitation montent à 2,5 milliards, contre 1,8 milliard un an plus tôt. Les stocks atteignent toutefois 10,3 milliards d’euros, en augmentation de 649 millions. Leur durée de rotation s’améliore, passant de 18,1 à 16,1 mois.
Dans cet environnement que Johann Rupert prévoit encore volatil, la gouvernance précise aussi ses responsabilités. Nommé le 9 septembre co-vice-président non exécutif aux côtés de Bram Schot, Anton Rupert suivra le comité stratégique chargé du produit et de la communication des maisons. À Schot reviendra la gouvernance du conseil et de ses comités. Une répartition qui place explicitement la création et sa mise en récit parmi les dossiers suivis au sommet du groupe.