Faites de Texture une source préférée sur Google pour nous soutenir
Ajouter Texture à GoogleDerrière l’acétate poli d’une monture Ray-Ban et la précision clinique des verres correcteurs, se cache désormais une équation boursière d’une rare violence. Longtemps perçu comme une forteresse inébranlable du capitalisme européen, EssilorLuxottica affronte une tempête d’une ampleur inédite. Depuis le mois de novembre, la valorisation du mastodonte franco-italien s’est effondrée de plus de 55 %. Une saignée spectaculaire qui pulvérise le mythe de l’action de fond de portefeuille, celle que l’on achète pour l’oublier, persuadé que la démographie et les besoins mondiaux en optique garantissent une rente éternelle. Aujourd’hui, l’entreprise se heurte à la réalité d’un marché qui a cessé d’acheter une histoire pour exiger des certitudes, particulièrement sur le terrain mouvant des nouvelles technologies et des équilibres internes de direction.
La sanction ne vient pas de nulle part, mais la brutalité du mouvement surprend jusque dans les salles de marché. La chute d’environ 3 % ayant récemment précipité le titre autour de 140,70 euros ramène l’entreprise à des niveaux de valorisation effacés depuis 2022. Plus symbolique encore, ce dévissage fait du groupe la lanterne rouge incontestée de l’indice Euro Stoxx 50 cette année. Pour un acteur industriel de cette envergure, dont la position hégémonique sur l’optique mondiale n’est mathématiquement pas remise en cause, une telle décote traduit un changement de paradigme. Les investisseurs ne valorisent plus seulement les parts de marché acquises ; ils évaluent le risque d’exécution sur les promesses futures.
La technologie « wearable », un pari aux délais incertains
Le nœud du problème se situe précisément sur le nez des consommateurs, ou plutôt sur ce que l’industrie espère y placer dans la prochaine décennie : les lunettes connectées. EssilorLuxottica a lié une partie de son destin narratif à Meta Platforms, espérant transformer l’accessoire de mode et de vue en un terminal numérique de pointe. L’ambition est immense, mais le calendrier de son adoption s’avère beaucoup plus erratique que prévu.
L’évolution de la position du cabinet Kepler Cheuvreux illustre parfaitement cette volatilité des attentes. En janvier dernier, l’enthousiasme primait. Les analystes du courtier avaient d’ailleurs revu leur notation à la hausse, portés par des projections de ventes alléchantes. La trajectoire semblait tracée : de 2 millions d’unités écoulées dans l’année, le marché devait bondir pour atteindre les 6,5 millions d’exemplaires à l’horizon 2025. Cette perspective d’une croissance exponentielle justifiait alors une prime de valorisation généreuse.
Quelques mois plus tard, le discours a radicalement changé. Kepler Cheuvreux a dégradé sa recommandation, passant d’une position d’achat à un conseil de réduction de l’exposition. La révision de l’objectif de cours est chirurgicale, l’estimation dégringolant de 244 euros à seulement 135 euros. Ce revirement n’est pas qu’une simple correction technique ; il traduit une inquiétude profonde quant au rythme de développement et de rentabilité de cette nouvelle catégorie de produits. Le marché des lunettes intelligentes, encore balbutiant, nécessite des investissements massifs en R&D et en marketing, tandis que l’adoption par le grand public reste suspendue à des usages qui peinent parfois à dépasser le stade du gadget ou de l’expérimentation technologique.
Le fantôme de la gouvernance
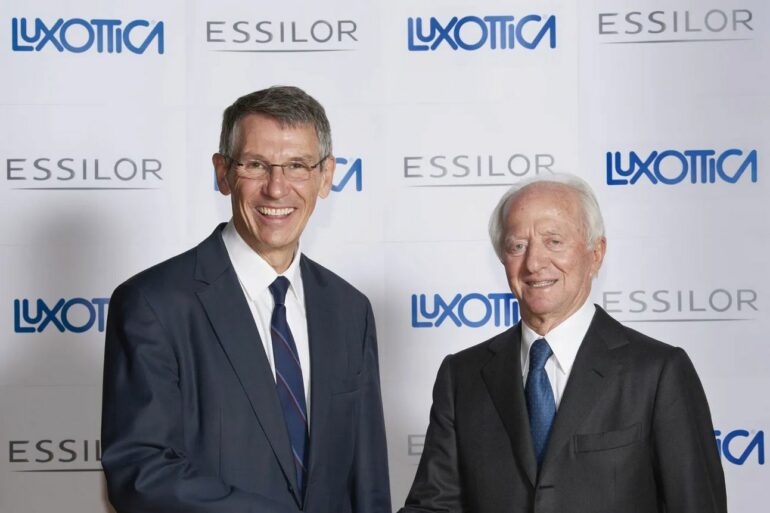
Si la question technologique pèse lourd dans la balance, elle n’agit pas seule. Aux doutes sur le calendrier de Meta s’ajoutent des interrogations plus structurelles. Les analystes soulignent des inquiétudes persistantes autour de la gouvernance de l’entité. Dans une période de transition stratégique aussi délicate, nécessitant une agilité digne de la Silicon Valley, le marché scrute la capacité de l’appareil décisionnel à manœuvrer sans friction. Quand l’action grimpe, les investisseurs s’accommodent des complexités internes. Quand elle perd plus de la moitié de sa valeur en quelques mois, la moindre zone d’ombre dans la chaîne de commandement devient un motif de vente.
La cohabitation d’une culture industrielle européenne séculaire avec les impératifs d’hyper-croissance de la tech requiert un alignement parfait. Les doutes émis par certains courtiers laissent entendre que cet alignement n’offre pas toutes les garanties de fluidité espérées, renforçant l’attentisme des gérants de fonds.
Un consensus fracturé
Face à cette dégringolade, la communauté financière se retrouve profondément divisée, dessinant les contours d’une entreprise à deux visages. D’un côté, le pessimisme assumé de Kepler Cheuvreux. De l’autre, des analystes qui refusent de céder à la panique. Bernstein Research, par exemple, maintient une recommandation neutre de type « Market-Perform », tout en conservant un objectif de cours fixé à 200 euros. Cet écart de près de 65 euros entre les deux cibles (135 contre 200) témoigne de la difficulté actuelle à lire la trajectoire de l’opticien.
Le paradoxe atteint son paroxysme lorsque l’on observe le sentiment général. Malgré l’effondrement boursier amorcé en novembre et le statut peu flatteur de pire performance de l’Euro Stoxx 50, EssilorLuxottica demeure, selon les données compilées par Bloomberg, l’une des actions européennes bénéficiant des meilleures notes globales de la part des analystes. Le cœur du métier, la fabrication et la distribution de lunettes traditionnelles, continue de générer des flux de trésorerie colossaux. Personne ne conteste la puissance de frappe de Ray-Ban ni la densité du réseau de distribution mondial.
C’est précisément cette dichotomie qui rend la situation actuelle si complexe. Les marchés financiers ne remettent pas en question le socle historique du groupe, ils refusent simplement de continuer à payer d’avance pour le chapitre suivant. Le statut de « valeur sûre » a vécu. Il ne protège plus contre la défiance lorsque les promesses de relais de croissance prennent du retard ou que la structure interne suscite l’interrogation.
Pour l’heure, le leader franco-italien navigue dans une zone de turbulences où le bénéfice du doute a disparu. La baisse à 140,70 euros marque la fin d’une période d’indulgence. Pour reconquérir la confiance et combler le gouffre qui sépare désormais sa valorisation actuelle de ses sommets passés, le groupe devra faire beaucoup plus que s’appuyer sur la force de ses marques. Il lui faudra prouver, trimestre après trimestre, que la fusion entre l’optique traditionnelle et la technologie de Meta peut se traduire en revenus tangibles, tout en dissipant les zones d’ombre qui planent sur sa direction.