Faites de Texture une source préférée sur Google pour nous soutenir
Ajouter Texture à GoogleIl existe un fossé vertigineux entre l’éclat d’un blason et la froide réalité d’un bilan comptable. Sur le papier, l’industrie du luxe automobile n’a jamais semblé aussi puissante, trônant au-dessus des mastodontes de la mode et de la haute maroquinerie. Pourtant, derrière les carrosseries immaculées et les discours de marque polis à l’extrême, la mécanique financière grince. L’aura d’un nom prestigieux suffit-elle à masquer les failles d’un modèle économique mis à mal par une transition technologique imposée ? La question se pose avec une acuité brûlante pour le constructeur de Stuttgart, dont le statut de joyau absolu de l’industrie européenne se heurte aujourd’hui à des turbulences d’une rare intensité.
Le paradoxe d’une couronne en trompe-l’œil
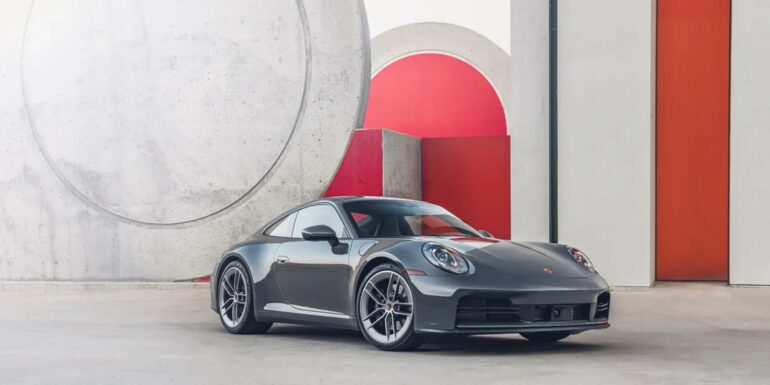
Le dernier rapport de Brand Finance vient figer une image en apparence triomphale pour l’année 2026 : la firme allemande récupère son titre de marque de luxe la plus valorisée au monde. Avec une estimation fixée à 35,2 milliards de dollars, elle se paie le luxe de reléguer des empires absolus comme Chanel, Louis Vuitton et Hermès dans ses rétroviseurs. Ce palmarès flatteur cache cependant une anomalie mathématique majeure. Cette valorisation accuse une chute de 15 % par rapport à l’exercice précédent. Le constructeur gagne des places sur le podium mondial au moment précis où sa propre rentabilité commence à s’éroder sérieusement.
Comment expliquer cette résistance au sommet ? L’analyste financier souligne que la valeur de la firme repose moins sur ses marges actuelles que sur un capital symbolique hors norme. La clientèle fait preuve d’une fidélité d’airain, presque irrationnelle, qui agit comme un bouclier contre les aléas du marché. Dans l’univers de la haute performance, cette réputation constitue un actif immatériel inestimable. Elle permet de maintenir le cap, d’encaisser les baisses de bénéfices, tant que la promesse du produit reste lisible et que la trésorerie ne s’assèche pas durablement. Mais cette résilience a ses limites : le prestige permet de justifier des tarifs toujours plus élevés, il ne garantit pas automatiquement des marges confortables à la fin du trimestre.
L’illusion boursière face à la réalité industrielle
Pour comprendre l’impasse actuelle, il faut remonter à l’automne 2022. Poussée par le groupe Volkswagen, l’introduction en Bourse de la marque avait des allures de consécration. L’opération, qualifiée de transaction majeure à l’échelle européenne, devait acter le statut d’actif suprême du constructeur et, surtout, lever des milliards d’euros pour financer la lourde mutation électrique de la maison mère. À l’époque, la firme incarnait la machine à liquidités parfaite, le filet de sécurité absolu qui rassurait les dirigeants de Wolfsburg à chaque présentation de résultats.
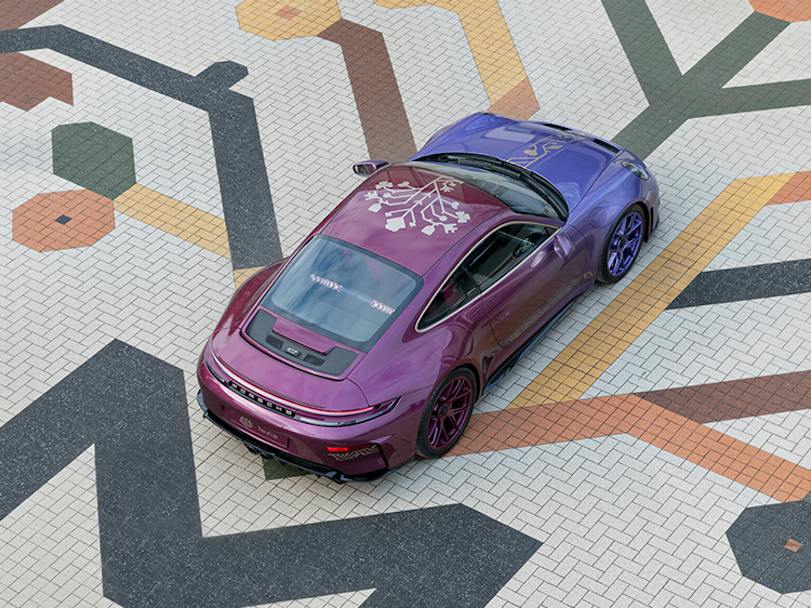
Quatre années ont passé et l’euphorie est retombée. La participation de Volkswagen a vu sa valeur fondre. Pire encore, les rapports internes et les analyses de Reuters dévoilent un affront symbolique impensable il y a peu : la rentabilité du label de luxe est passée derrière celle de Škoda. Que la division tchèque, apôtre du pragmatisme et du volume, dégage de meilleures marges que la marque censée incarner le summum de l’ingénierie et de l’exclusivité, illustre brutalement l’alourdissement du modèle économique. La majesté de la marque reste intacte dans l’esprit du public, mais ses fondations financières se sont considérablement empâtées.
Le gouffre de l’équation électrique
Le nœud du problème réside dans un calendrier de transition aussi inévitable que ruineux. L’électrification de la gamme a débuté fort avec le Taycan et sa déclinaison Cross Turismo, avant de s’étendre au Macan électrique en 2024, puis au Cayenne. Même l’intouchable 911 a dû céder à l’hybridation, touchant les déclinaisons GTS et Turbo S. Cependant, l’exécution industrielle manque cruellement de fluidité. La relève de la lignée 718 accumule les retards, bloquée par des choix d’architecture technique qui peinent à être définitivement arrêtés.
Ce tâtonnement se paie au prix fort, face à une demande qui varie violemment selon les continents. Les données avancées par CarBuzz révèlent une fracture nette : sur le marché américain, les ventes du Macan à moteur thermique continuent d’écraser celles de son successeur à batteries. Si les projections mondiales estiment que la version électrique devrait prendre l’avantage sur l’essence courant 2025, la transition reste un pari financier risqué. Les directives européennes imposent une marche forcée vers le zéro émission, mais l’appétence des clients ne suit pas toujours le rythme des contraintes réglementaires.
En parallèle, l’envolée continue des prix de vente sur la dernière décennie n’a pas suffi à absorber la pression exercée sur la production. La conjonction des barrières douanières américaines, de la torpeur prolongée du marché chinois et des investissements colossaux exigés par la restructuration industrielle, a considérablement gonflé la facture finale. Le paradoxe est là : les voitures n’ont jamais été vendues aussi cher, mais elles coûtent infiniment plus à développer.

L’onde de choc de la maison mère
La firme ne flotte pas dans un vide économique ; elle subit de plein fouet les tourments de son propriétaire. Volkswagen ne cache plus l’ampleur de ses propres défis. Confronté aux taxes aux États-Unis et au ralentissement brutal des immatriculations en Chine, le groupe allemand doit orchestrer une réorganisation massive. La presse économique d’outre-Rhin se fait l’écho de notes internes particulièrement sombres : des milliers d’emplois menacés, des fermetures d’usines envisagées, et un audit drastique du portefeuille de modèles. L’ajustement structurel s’annonce violent.
Dans cet environnement hostile, le statut du constructeur de luxe a basculé. De bouclier financier invincible, il est devenu une source d’inquiétude pour l’empire de Wolfsburg. C’est dans ce climat de tension que Michael Leiters, récemment propulsé aux commandes pour redresser la barre, a reçu une feuille de route stricte. L’objectif, fuité via Reuters, exige un retour à des marges comprises entre 10 et 15 % à moyen terme. Une cible très agressive au vu des vents contraires actuels.
Certes, l’achèvement de la vente de Bugatti, programmée pour septembre 2026, offre une respiration comptable salutaire à Volkswagen. Mais cette opération chirurgicale ne saurait guérir les maux profonds du groupe. La législation, les coûts de développement et la géopolitique continuent de tisser une toile complexe qui comprime l’ensemble de l’industrie européenne.
Un recalibrage vital, loin de toute nostalgie
L’histoire de la marque prouve qu’elle connaît la recette de la survie. À l’aube des années 2000, le constructeur a frôlé la disparition totale, asphyxié par une gamme obsolète et des coûts de fabrication démesurés. Le salut n’était pas venu d’une énième campagne de communication brillante, mais d’une purge opérationnelle sans pitié et d’un recentrage autour de concepts qui allaient sauver les meubles : le lancement décisif du Boxster puis le coup de poker du Cayenne.
L’enjeu, aujourd’hui, exige de réitérer cet exploit de rationalisation, mais sur un terrain de jeu infiniment plus complexe et onéreux. La direction doit impérativement financer une innovation de rupture tout en protégeant son aura mythique, et surtout, renouer avec la rentabilité attendue d’un véritable acteur du luxe. Le grand écart entre les honneurs distribués par Brand Finance et l’urgence décrite par les analystes financiers résume le vertige de l’automobile contemporaine : posséder la réputation la plus éclatante du monde ne pèse plus grand-chose si l’ingénierie financière qui la soutient menace de s’effondrer.