Faites de Texture une source préférée sur Google pour nous soutenir
Ajouter Texture à GooglePendant des trimestres entiers, les comités de direction de l’industrie mondiale du faste ont scruté l’horizon asiatique en espérant y voir se dessiner la courbe rassurante d’un « U ». Cette lettre symbolisait la promesse d’une descente abrupte suivie d’une remontée tout aussi spectaculaire des ventes. La réalité, implacable, prend aujourd’hui la forme d’un « L ». Une chute sèche, suivie d’une stagnation qui s’étire dans le temps. La mécanique de la consommation chinoise, autrefois considérée comme un acquis inébranlable, s’est enrayée. Et avec elle, c’est l’ensemble du modèle économique des grandes maisons qui vacille, confronté à une conjoncture où la prudence a supplanté l’euphorie.
Le constat émane d’une analyse fouillée du cabinet Bernstein, et plus particulièrement de Luca Solca, observateur attentif des dynamiques du secteur. Son diagnostic bouscule les certitudes : l’attentisme n’a plus sa place. L’espoir d’un retour naturel aux jours heureux d’avant-crise tient désormais de la pensée magique. L’heure est à la révision à la baisse des ambitions pour les années à venir, face à un ménage chinois dont la psychologie a profondément muté sous le poids d’une conjoncture maussade.
La fin d’une parenthèse dorée de trente ans
Pour mesurer l’onde de choc de ce ralentissement, il faut regarder dans le rétroviseur. Jusqu’en 2019, et sur une période s’étalant sur près de trois décennies, l’industrie a navigué sur un fleuve tranquille affichant une croissance annuelle insolente d’environ 8 %. Cette ère d’expansion continue ne s’est pas faite par l’opération du Saint-Esprit. Selon les données compilées par Bernstein, la moitié, voire les deux tiers de cette dynamique vertigineuse, reposaient sur les seules épaules des acheteurs chinois.
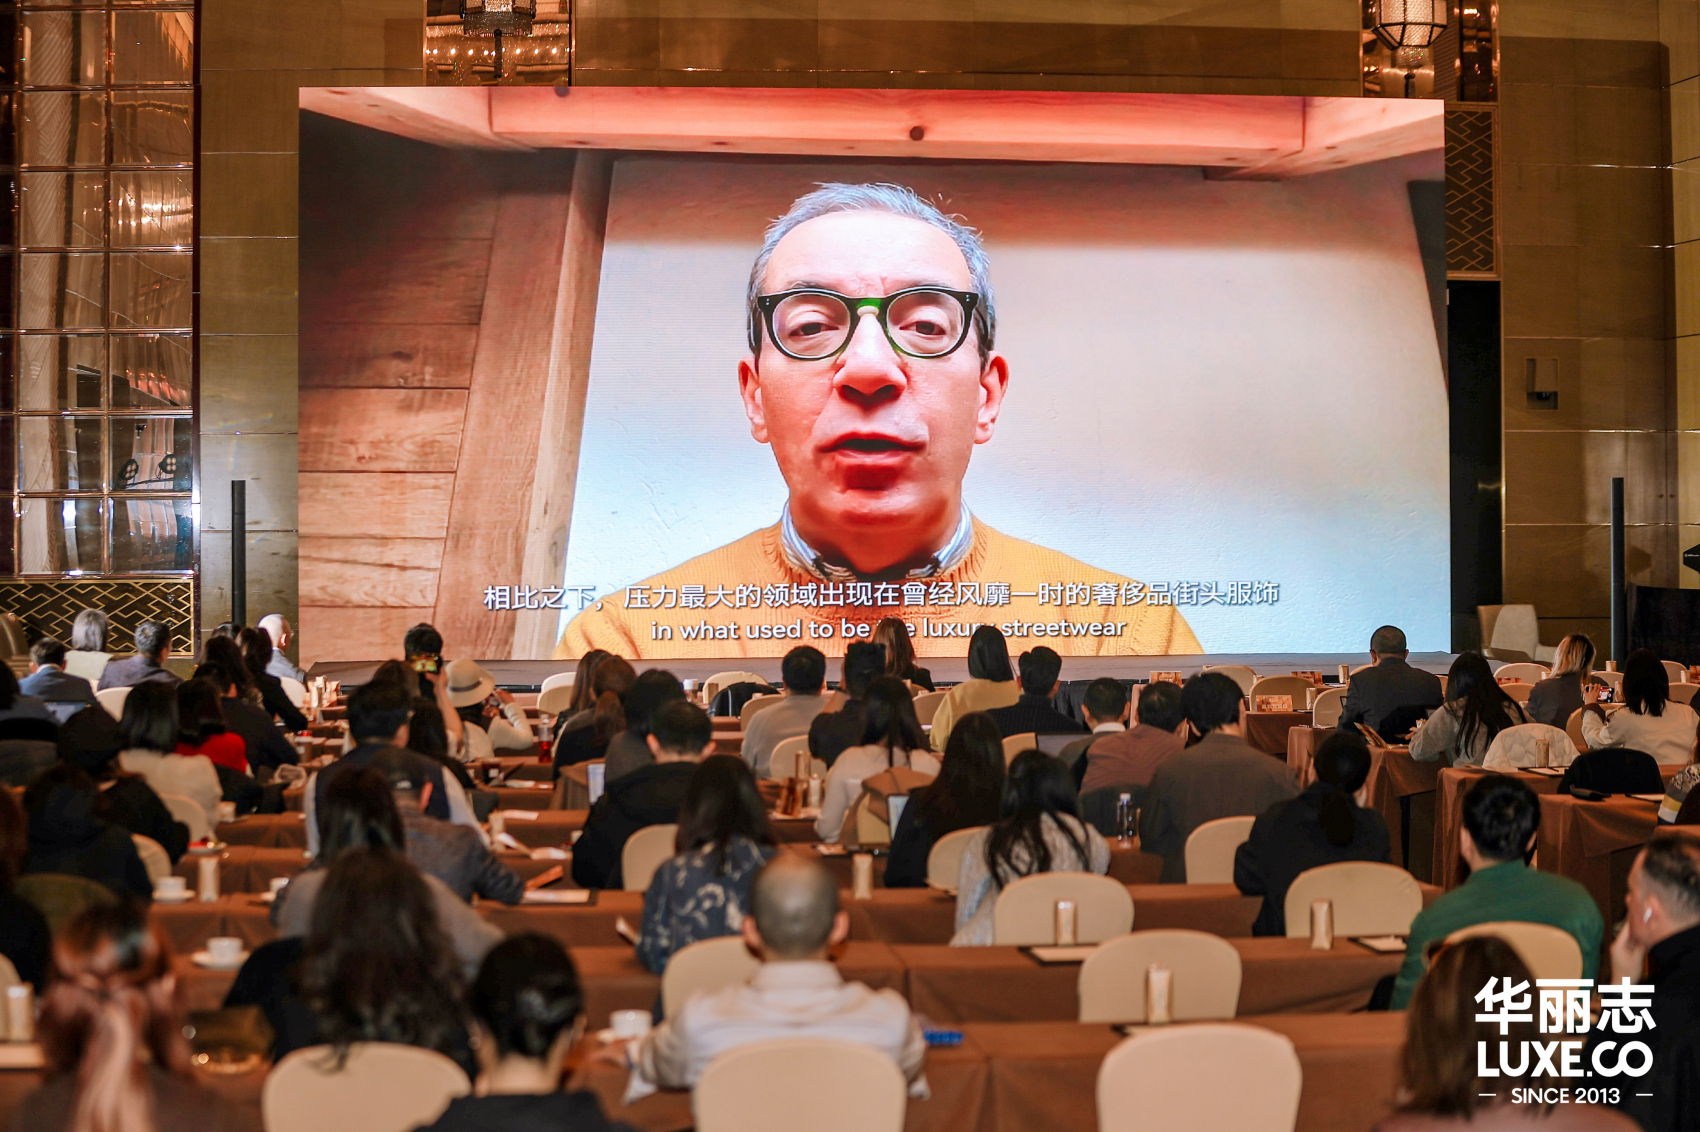
Aujourd’hui, l’équation s’inverse. Les projections indiquent que sans un réveil de cette clientèle stratégique, le rythme de croisière du secteur mondial chuterait de moitié. Au lieu des 7 à 8 % habituels, le marché devrait se contenter d’une progression poussive jaugeant entre 4 et 5 %. Un coup de frein brutal quand on sait que pour certaines des entités scrutées par les analystes, la Chine pèse encore entre 15 % et près de 40 % de la consommation globale. La dépendance est telle qu’un éternuement à Shanghai provoque une fièvre immédiate dans les bilans financiers mondiaux.
Les racines d’une atonie tenace
Le portefeuille de la classe moyenne et aisée chinoise s’est refermé, non par désamour du beau, mais sous la pression d’un étau macroéconomique. Le rapport met en lumière la fracture des piliers traditionnels de la création de richesse dans le pays. L’immobilier, longtemps perçu comme un ascenseur social et financier infaillible, dévisse. Les services financiers, autre courroie de transmission de l’enrichissement rapide, tournent au ralenti.
À cette dépréciation du patrimoine s’ajoute une angoisse générationnelle. Le chômage frappe durement les jeunes actifs, ceux-là mêmes qui constituaient jusqu’ici la porte d’entrée idéale pour les marques souhaitant fidéliser une nouvelle clientèle. Plus inquiétant encore pour l’avenir de la consommation statutaire : l’ombre grandissante de l’automatisation. Les avancées spectaculaires en matière d’intelligence artificielle et de robotique font peser une menace directe sur les emplois de bureau et les salaires des cols blancs. Face à cet horizon incertain, le réflexe naturel prend le dessus. Les familles ne dépensent plus ; elles thésaurisent. L’épargne gonfle, mais l’argent ne circule pas vers les vitrines.
Un horizon politique tourné vers l’extérieur
Dans ce contexte de gel intérieur, le secteur pourrait espérer une intervention musclée des autorités. Un grand plan de relance de la consommation, par exemple. Mais l’analyse de Bernstein douche cette perspective. Pékin n’a, pour l’heure, pas le couteau sous la gorge. La machine économique nationale est maintenue à flot par un autre moteur : les exportations. Tant que les produits chinois s’écoulent massivement au-delà de leurs frontières, la pression politique pour restructurer l’économie autour de la demande intérieure reste faible.
Il ne faut donc pas s’attendre à un sauvetage étatique spectaculaire pour stimuler les achats domestiques. Sauf détérioration brutale et imprévue du climat général, les mesures de soutien gouvernementales resteront à la marge : incrémentales, mesurées, et probablement éphémères. Le secteur privé est laissé à lui-même pour résoudre l’équation d’une demande anémiée.
Le tabou du rapport qualité-prix
C’est ici que se joue le véritable tournant stratégique. Si le consommateur chinois refuse d’ouvrir son portefeuille pour des montants indécents, il n’a pas pour autant fait vœu de pauvreté ni renoncé à l’attrait des biens statutaires. Le désir subsiste, mais il s’est rationalisé. La clientèle opère un glissement vers des pièces plus abordables. Pour les acteurs du secteur, le message est limpide : la stratégie de l’autruche, qui consisterait à maintenir des prix stratosphériques en attendant que la tempête passe, est vouée à l’échec.
Les maisons doivent désormais s’aventurer sur un terrain qu’elles ont longtemps snobé, celui de l’accessibilité. Il s’agit de repenser d’urgence le mix produit pour offrir des portes d’entrée financières plus douces. L’enjeu est périlleux. Comment proposer de la valeur marchande tangible, justifier le prix payé de manière rationnelle, sans pour autant écorner l’aura d’exclusivité et le positionnement premium qui font l’essence même de leur identité ?
Celles qui s’arc-bouteront sur leurs anciens modèles tarifaires et refuseront d’adapter leur offre s’exposent à une sanction immédiate : la fuite de leur clientèle vers des acteurs plus agiles. La croissance des prochaines années ne se décrétera plus depuis les sièges sociaux européens. Elle s’arrachera sur le terrain, en prouvant à un consommateur chinois devenu extrêmement regardant que le produit proposé mérite bel et bien l’effort financier qu’il exige.