Faites de Texture une source préférée sur Google pour nous soutenir
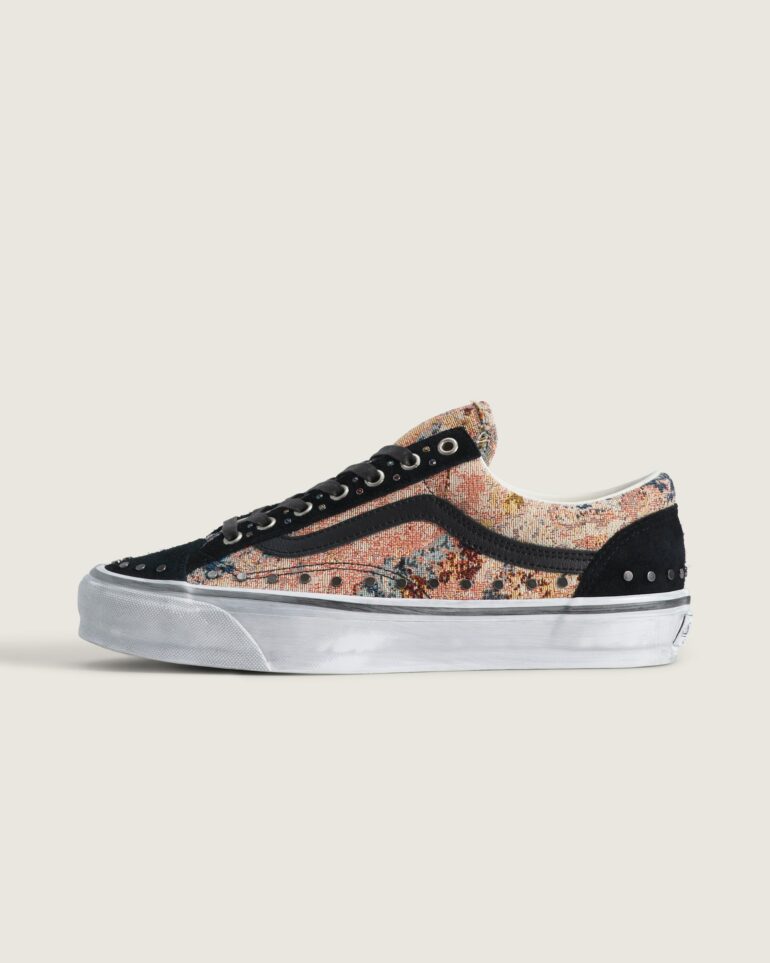
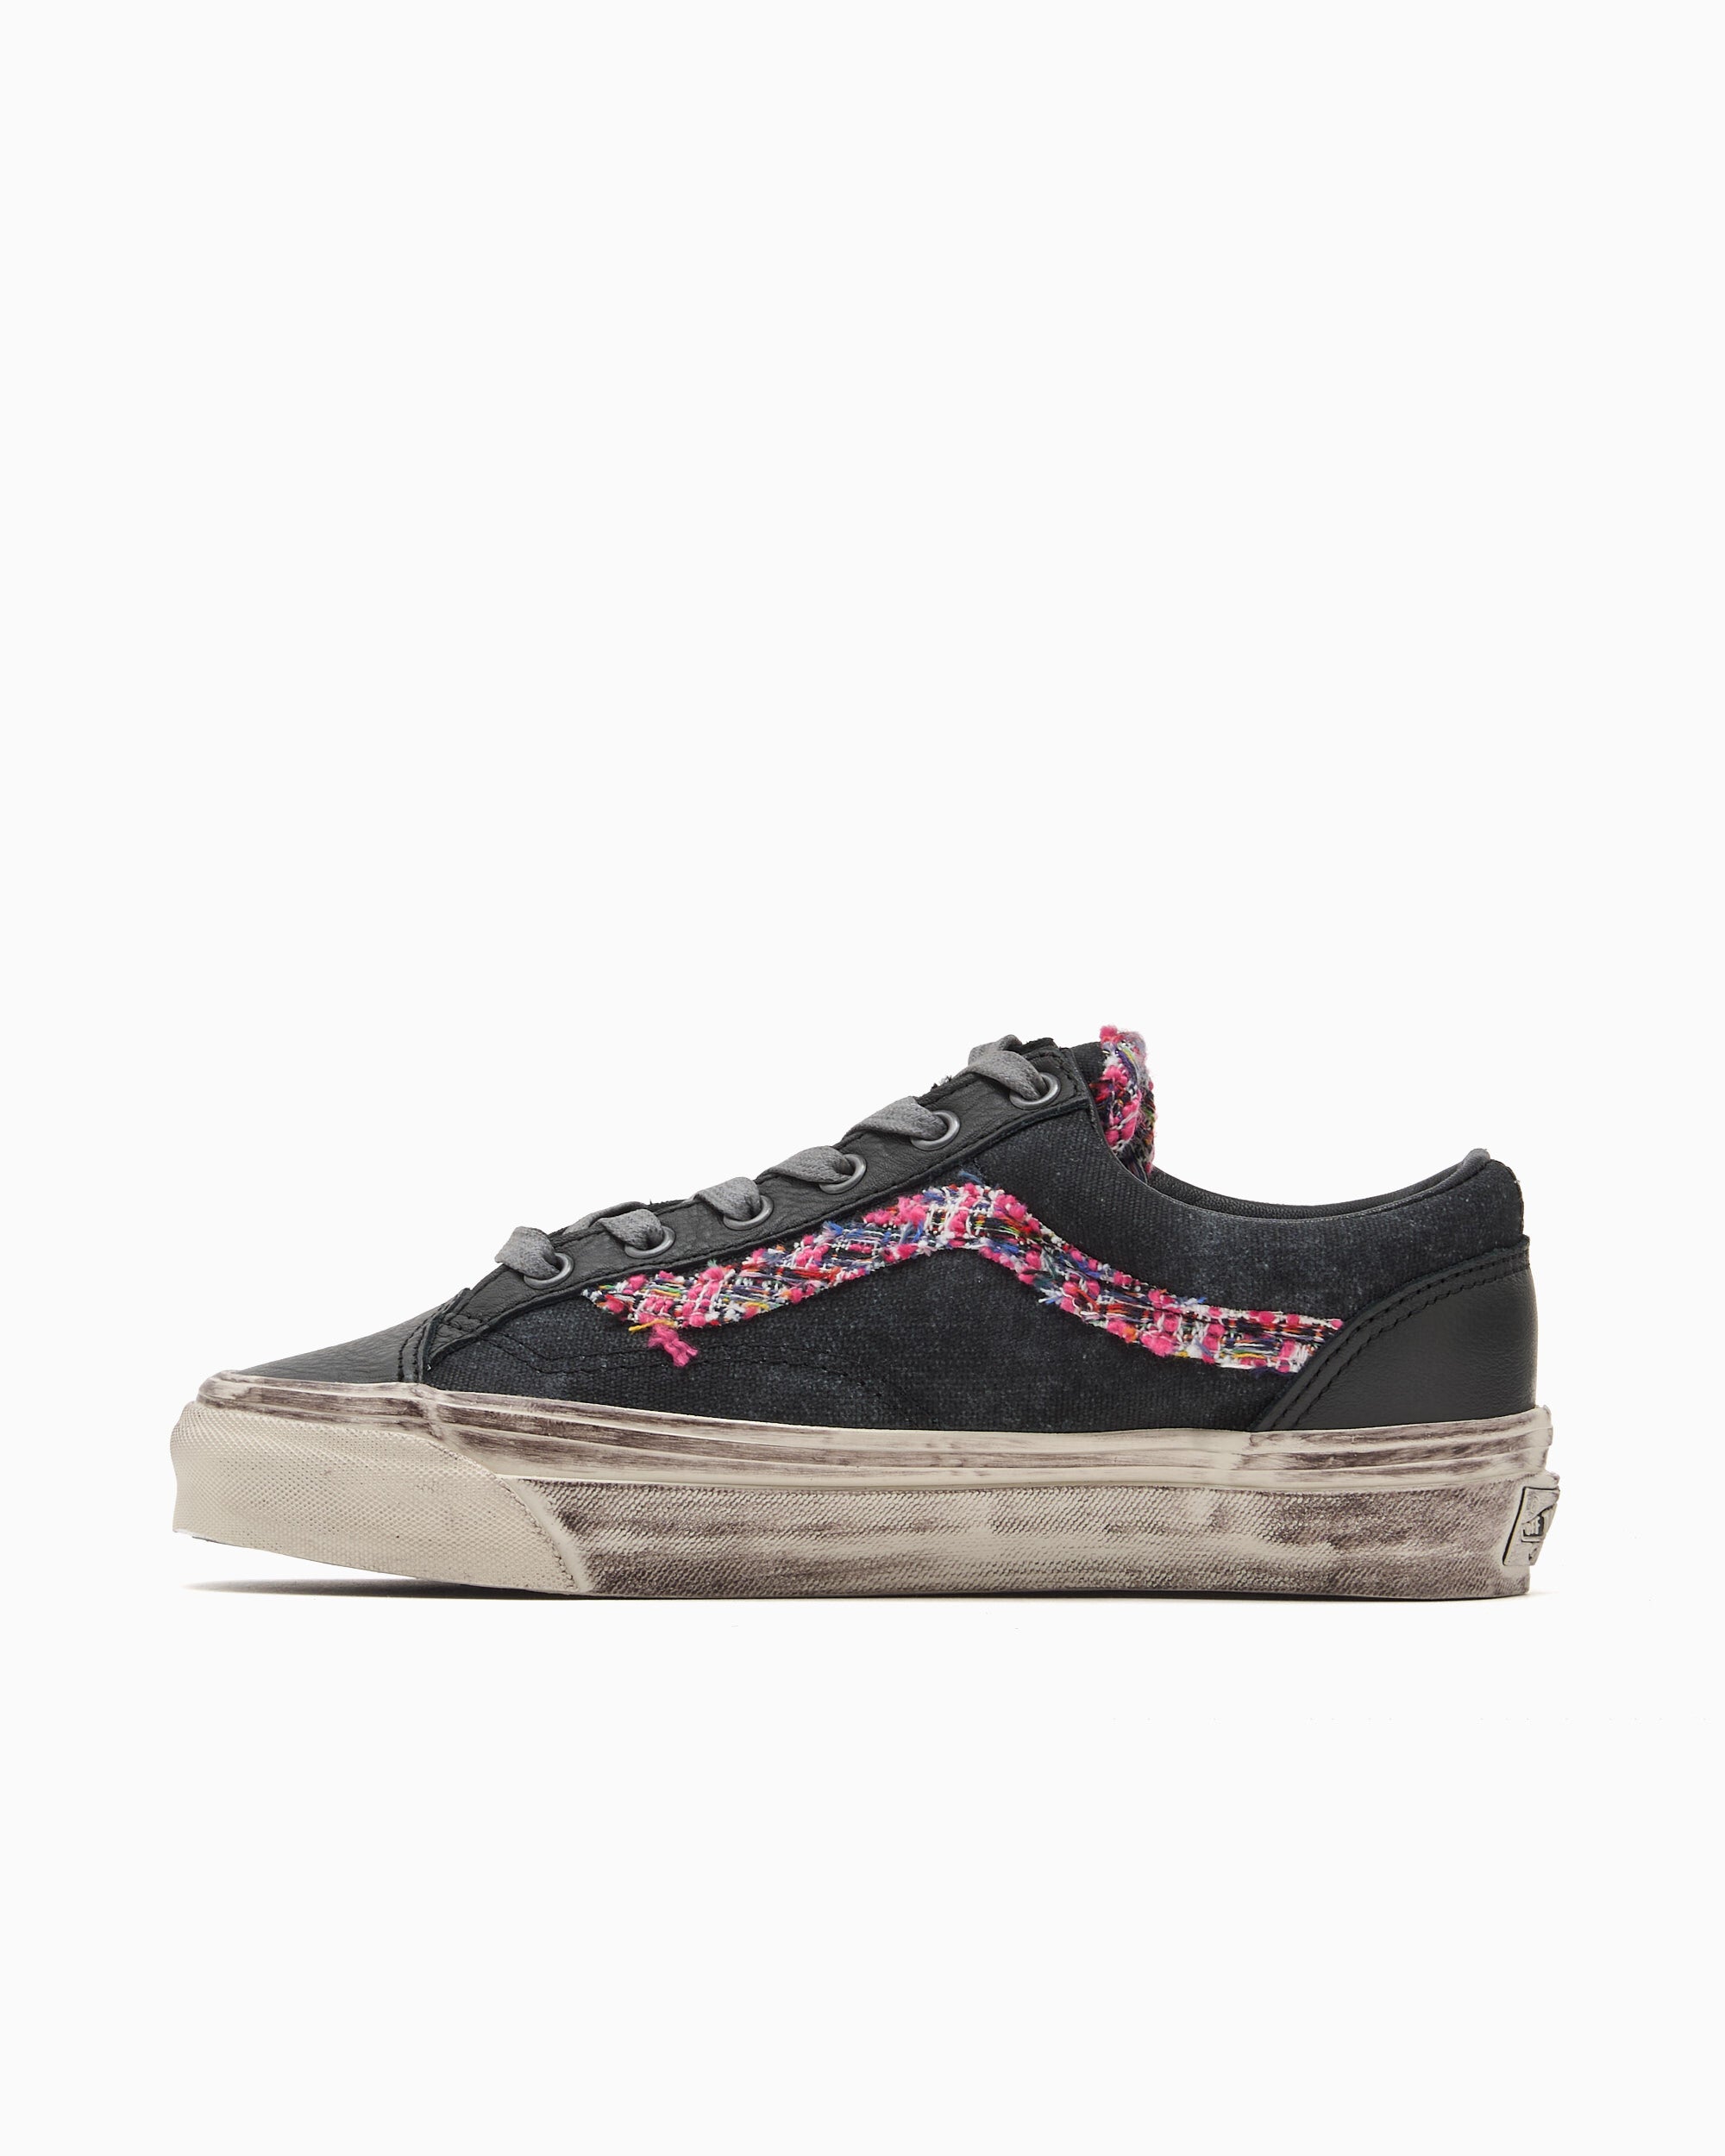
Ajouter Texture à GoogleChez Vans, le chiffre le plus encourageant n’est pas celui du chiffre d’affaires. Les ventes de la marque reculent encore de 10 %, à 547,6 millions de dollars. Mais son activité de vente directe aux consommateurs renoue avec la croissance à l’échelle mondiale, une première depuis près de cinq ans. Ce contraste donne la mesure du chantier engagé chez VF Corporation : le groupe propriétaire de Vans, de The North Face et de Timberland n’a pas retrouvé une progression uniforme. Il présente plutôt les signes d’un redressement à plusieurs vitesses, où la rentabilité avance plus franchement que les ventes.
Vans, un signal à ne pas confondre avec une victoire
Pour Vans, ces deux trajectoires racontent des réalités différentes. Le recul du chiffre d’affaires total reste prononcé. Le retour à la croissance du canal direct constitue néanmoins une inflexion notable après une période aussi longue. Il montre que la relation commerciale avec le consommateur peut se raffermir avant que l’ensemble de l’activité ne retrouve son élan. Il ne permet pas, à lui seul, de conclure que le retournement est acquis.
Bracken Darrell, président et directeur général de VF Corporation, y voit la confirmation que le plan de relance de Vans commence à produire ses effets. La lecture du dirigeant est optimiste ; les comptes invitent encore à la patience. Avec 547,6 millions de dollars de revenus sur le trimestre, la marque demeure un acteur majeur du portefeuille. Sa baisse pèse donc toujours lourd, même lorsqu’un de ses canaux de distribution se remet à progresser.
C’est là que se joue une partie de la crédibilité du redressement : transformer une amélioration circonscrite en dynamique plus large. Pour l’heure, Vans fournit un premier indicateur favorable, pas encore une réponse complète.
Le vrai gain se lit dans les marges
Le deuxième trimestre de l’exercice fiscal 2027, clos le 26 septembre, offre une démonstration plus nette sur le terrain de la rentabilité. VF Corporation affiche une marge brute de 55,4 %, en hausse de 320 points de base. L’amélioration est sensible. Elle déplace le regard, du seul volume d’activité vers ce que le groupe parvient à en conserver.
Le résultat opérationnel ajusté atteint ainsi 364 millions de dollars, alors que les prévisions portaient sur environ 315 millions. La marge opérationnelle ajustée ressort à 13,5 %. Autrement dit, le dépassement des attentes ne tient pas seulement à des ventes un peu mieux orientées que prévu : il apparaît surtout dans la performance opérationnelle.
Le bénéfice net s’établit à 285,3 millions de dollars. L’endettement net, lui, a diminué de 1,1 milliard. Ces données dessinent un groupe financièrement mieux armé, sans pour autant autoriser à attribuer cette amélioration à un levier précis : les chiffres communiqués ne détaillent pas ici la contribution respective des coûts, des prix ou de la composition des ventes. Une chose est claire, en revanche : la contraction du chiffre d’affaires publié ne résume pas l’état de VF.
The North Face tient le premier rôle, Altra accélère
Le portefeuille conserve un centre de gravité très affirmé. Avec 1,21 milliard de dollars de chiffre d’affaires, The North Face reste de loin la première marque du groupe. Sa croissance de 4 % apporte un soutien d’autant plus important qu’elle s’applique à une base de revenus élevée. Dans un ensemble où Vans cherche encore son point de reprise, cette progression compte autant par sa régularité apparente que par son ampleur financière.
Timberland avance au même rythme de 4 %, pour atteindre 525,9 millions de dollars. Son chiffre d’affaires se situe désormais près de celui de Vans, même si les deux marques suivent des directions opposées sur le trimestre. Ce voisinage de taille rend le contraste particulièrement lisible : l’une progresse, l’autre reste en retrait malgré le mieux observé dans la vente directe.
Bracken Darrell met également en avant Altra, la marque de chaussures de running, dont la croissance dépasse 40 %. Aucun montant de ventes propre à Altra n’est fourni dans ces résultats. Il faut donc distinguer la force de cette accélération de son poids dans les comptes consolidés. Le rythme est remarquable ; sa contribution en dollars n’est pas précisée.
L’ensemble des autres marques du portefeuille, comprenant notamment Napapijri, Smartwool et Icebreaker, représente 414,3 millions de dollars. Pour cette catégorie, le groupe fait état d’une baisse de 22 % en données publiées, mais d’une progression de 6 % à changes constants. Là encore, la lecture dépend fortement de la base de comparaison retenue.
La vente directe résiste mieux que le commerce de gros
Le mouvement observé chez Vans s’inscrit dans un contraste plus général entre les circuits de distribution de VF. À l’échelle du groupe, les ventes directes aux consommateurs progressent de 1 %, et de 3 % à changes constants. Le commerce de gros recule, lui, de 6 % en données publiées ; hors effets de change, il reste stable.
La différence est modeste en croissance comparable, mais elle mérite attention. Le canal direct est celui qui affiche une progression, tandis que le wholesale ne fait que maintenir son niveau à changes constants. Il serait excessif d’en déduire une transformation achevée du modèle de distribution. Les résultats établissent toutefois où se trouve, ce trimestre, le point d’appui commercial le plus favorable.

Cette distinction aide aussi à comprendre pourquoi les nouvelles de Vans peuvent être encourageantes sans que son chiffre d’affaires global le soit encore. Une marque ne se redresse pas nécessairement au même rythme dans tous ses circuits. Chez VF, les écarts entre canaux s’ajoutent désormais aux écarts entre enseignes.
Les Amériques soutiennent une reprise géographiquement inégale
La carte des ventes présente une autre ligne de partage. Les Amériques génèrent 1,32 milliard de dollars de revenus, en baisse de 2 % en données publiées, mais en hausse de 6 % à changes constants. Sur cette dernière base, la région offre la trajectoire la plus favorable des trois grands ensembles présentés par le groupe.
La zone Europe, Moyen-Orient et Afrique atteint 1,01 milliard de dollars. Elle recule de 6 %, ou de 2 % à changes constants. En Asie-Pacifique, les revenus s’établissent à 361 millions de dollars, avec une baisse de 7 % en données publiées et de 4 % hors effets de change.
Neutraliser les variations monétaires ne suffit donc pas à faire apparaître de la croissance partout. Les Amériques progressent, les deux autres régions restent en retrait. Pour VF, le défi consiste aussi à élargir l’assise géographique de l’amélioration, plutôt qu’à dépendre d’un seul ensemble régional.
Un périmètre réduit, des ambitions maintenues
Reste à lire correctement le chiffre d’affaires consolidé : 2,7 milliards de dollars, contre 2,8 milliards un an auparavant. Le recul atteint 4 % en données publiées, tandis que l’évolution à changes constants ressort à +1 %. La comparaison est également affectée par la sortie de Dickies, cédé à Bluestar Alliance en novembre dernier. En excluant cette marque, les revenus progressent de 1 %, alors que VF anticipait une activité globalement stable.
Ce changement de périmètre interdit de traiter la baisse affichée comme le simple reflet d’une demande moins soutenue. Le groupe est différent de celui auquel on le compare. Ses performances restent contrastées, mais elles dépassent ses propres prévisions trimestrielles.
VF n’a pourtant pas relevé ses objectifs annuels. Pour l’ensemble de l’exercice, il maintient une croissance du chiffre d’affaires d’au moins 2 % à changes constants et une marge opérationnelle ajustée proche de 8 %. Après un trimestre meilleur qu’attendu, la barre reste donc au même endroit. Le prochain enjeu sera de voir si le regain de la vente directe chez Vans peut enfin se traduire dans les revenus totaux de la marque.