Faites de Texture une source préférée sur Google pour nous soutenir
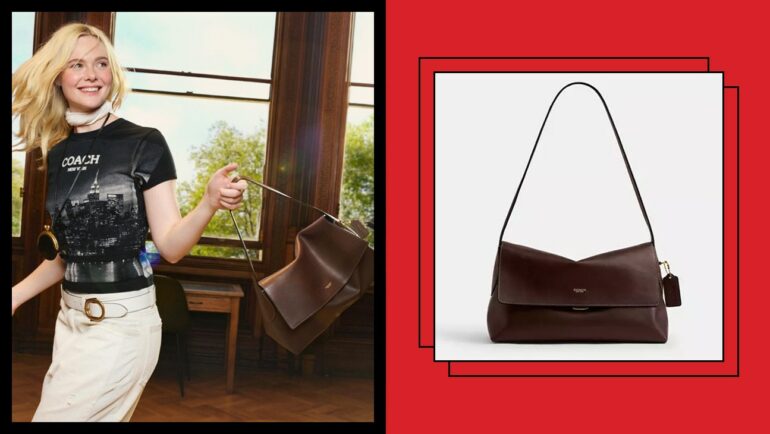
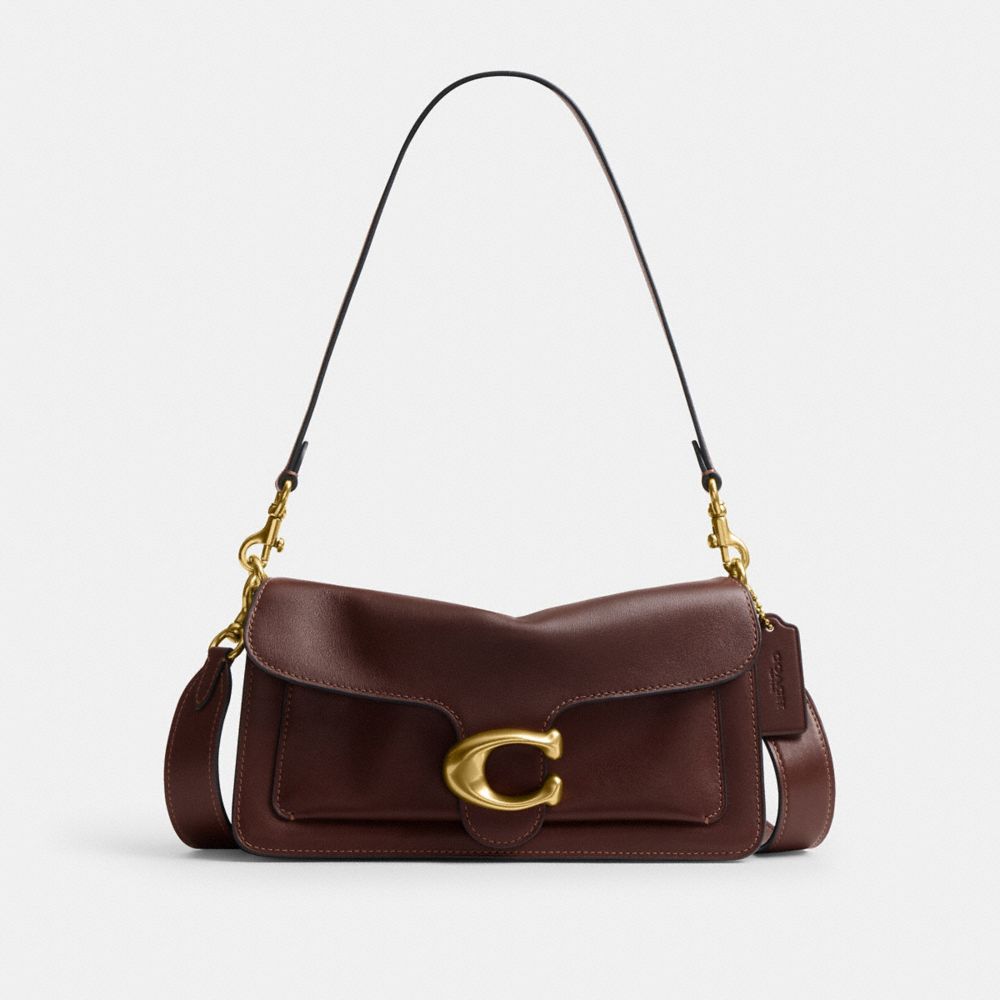
Ajouter Texture à GoogleChez Coach, le prix moyen des sacs progresse plus vite que les quantités vendues. Voilà sans doute le détail le plus révélateur des résultats de Tapestry : une hausse à deux chiffres, dans le bas de cette fourchette, pour le premier indicateur ; une augmentation de quelques pourcents pour le second. La marque parvient donc à vendre davantage tout en relevant sensiblement son prix moyen. Pour sa maison mère, qui détient aussi Kate Spade New York, cette équation nourrit une rentabilité en hausse. Elle révèle également une dépendance : derrière les bons chiffres du groupe, Coach porte presque seul l’accélération.
Coach impose son rythme, Kate Spade cherche encore le sien
Les deux enseignes ne vivent pas le même début d’exercice. Avec 1,66 milliard de dollars de ventes au premier trimestre fiscal 2027, Coach affiche une progression de 16 %, identique à taux de change courants et constants. Kate Spade New York recule de 10 %, à 233 millions de dollars. L’écart dépasse la différence de taille : il souligne combien la dynamique commerciale du portefeuille reste déséquilibrée.
Clos le 26 septembre 2026, ce trimestre rapporte à Tapestry 1,89 milliard de dollars de chiffre d’affaires, soit 1,70 milliard d’euros selon la conversion fournie. La hausse atteint 11 %, sans incidence globale des devises. Une fois retiré Stuart Weitzman, cédé le 4 août 2025, la progression sur une base comparable s’établit à 12 %. Ce périmètre recentré rend la lecture plus nette : les performances de Coach compensent largement le repli de Kate Spade, sans l’effacer.
La montée du prix moyen des sacs Coach mérite ainsi davantage d’attention que le seul total des ventes. Elle s’accompagne d’une croissance des volumes, même modeste : le chiffre d’affaires ne repose donc pas uniquement sur un effet prix. Les données publiées ne permettent toutefois pas de distinguer précisément ce qui relève des tarifs et ce qui tient à la composition des achats.
La génération Z entre, les boutiques restent décisives
Autre chiffre à regarder de près : Tapestry dit avoir recruté 2,6 millions de nouveaux clients en trois mois, dont environ 35 % appartiennent à la génération Z. Ce renouvellement concerne le groupe dans son ensemble. Il ne suffit pas à expliquer la performance de chaque maison, mais donne une mesure concrète de leur capacité collective à élargir leur clientèle.
Joanne Crevoiserat, directrice générale de Tapestry, rattache ces résultats à la stratégie Amplify. Dans sa présentation, la créativité et le savoir-faire doivent aller de pair avec la valeur proposée au consommateur. La dirigeante insiste aussi sur la connaissance des clients, l’exploitation des données et les moyens d’un groupe international. Le marketing bénéficie d’un effort accru : rapportés au chiffre d’affaires, ses investissements augmentent de 140 points de base.
Le commerce physique garde pourtant une place centrale dans cette conquête. Sur une base comparable, les ventes directes aux consommateurs avancent de 9 %. Les boutiques progressent à un rythme à deux chiffres dans le bas de la fourchette, contre une hausse à un chiffre autour du milieu de la fourchette pour le numérique. Au 26 septembre, Coach compte 983 magasins exploités en propre, après quinze ouvertures et cinq fermetures durant le trimestre. Kate Spade en totalise 318, avec huit fermetures. Les réseaux évoluent, eux aussi, dans des directions différentes.
La Chine accélère, les changes brouillent le Japon
La géographie apporte un deuxième éclairage sur la vigueur de Coach. Pour la marque, les ventes progressent de 7 % en Amérique du Nord et de 30 % à l’international, sur une base comparable et à devises constantes. L’expansion hors de son premier marché constitue donc un puissant relais.
À l’échelle de Tapestry, l’Amérique du Nord demeure néanmoins le socle : 1,11 milliard de dollars de recettes, en hausse de 4 %. La Grande Chine affiche une tout autre vitesse, avec 385 millions de dollars et une envolée de 43 %, ramenée à 39 % hors effets monétaires. L’Europe atteint 151 millions, en progression de 20 %, ou 22 % à changes constants.
Le Japon rappelle combien les devises peuvent modifier la perception d’un marché. Ses ventes de 103 millions de dollars reculent de 5 % dans les comptes publiés, mais augmentent de 4 % à taux constants. Dans les autres pays asiatiques, les revenus atteignent 114 millions, avec une hausse de 26 %, ou 23 % hors change. Cette poussée internationale soutient également les ventes aux distributeurs tiers, en augmentation d’environ 30 %, soit bien davantage que le canal direct.
Une rentabilité qui progresse malgré l’effort marketing
La croissance commerciale se retrouve dans les marges. Le bénéfice brut atteint 1,49 milliard de dollars, en hausse de 14 %, et représente 78,6 % des ventes : 2,3 points de plus qu’un an auparavant. En données ajustées, dites non-GAAP, cette marge s’établit à 78,7 %, soit une amélioration de 2,2 points.
Le détail de cette progression évite de tout attribuer à la seule désirabilité des produits. Les améliorations opérationnelles apportent environ 1,3 point, l’effet net favorable des droits de douane et tarifs 0,7 point, et les devises 0,2 point. Parallèlement, les frais commerciaux, généraux et administratifs ajustés représentent 55,5 % du chiffre d’affaires, en léger recul de 0,1 point malgré l’investissement marketing supplémentaire.
Le résultat opérationnel publié grimpe de 29 %, à 424 millions de dollars, pour une marge de 22,4 %. En version ajustée, il atteint 439 millions et 23,2 % des ventes. L’écart correspond à 15 millions de dollars de charges d’optimisation de la distribution, notamment liées au transfert du centre logistique de l’Ohio vers une structure exploitée par un tiers en Pennsylvanie. Le bénéfice net publié passe, lui, de 275 à 360 millions de dollars.
Les actionnaires servis, la trésorerie à surveiller
Tapestry traduit cette confiance par des distributions importantes. Environ 700 millions de dollars ont été rendus aux actionnaires pendant le trimestre, dont 600 millions consacrés au rachat de quelque 4,6 millions d’actions, à un prix moyen de 130 dollars. Pour l’exercice entier, le groupe porte son objectif de restitution de capital à 2 milliards de dollars. Les rachats doivent en représenter 1,7 milliard, soit 350 millions de plus qu’annoncé précédemment.
Le tableau de trésorerie appelle une lecture distincte de celui des bénéfices. Les flux générés par l’activité passent de 113 à 197 millions de dollars, mais le flux de trésorerie disponible ajusté descend de 103 à 56 millions. Les liquidités s’élèvent à 782 millions, face à 2,56 milliards de dettes financières. Les stocks augmentent légèrement, à 1,06 milliard contre 1,02 milliard un an plus tôt. La hausse des profits ne se traduit donc pas, sur ces trois mois, par une progression équivalente de toutes les mesures de trésorerie.
Des ambitions relevées, sur un calendrier bien précis
Le groupe vise désormais entre 8,5 et 8,6 milliards de dollars de chiffre d’affaires annuel, contre 8,4 à 8,5 milliards auparavant. Cela correspond à une croissance de 6 à 7 % à changes constants. L’amélioration attendue de la marge opérationnelle double, de 0,5 à environ un point. Quant au bénéfice par action ajusté, la nouvelle fourchette de 8,25 à 8,35 dollars remplace celle de 7,80 à 7,90 dollars.
Ces prévisions reposent sur 52 semaines comparables. La 53e semaine de l’exercice, exclue de cette trajectoire, devrait ajouter environ un point à la croissance des revenus. Avant cet apport calendaire, le prochain rendez-vous sera celui du deuxième trimestre : Tapestry y attend une hausse des ventes de 5 à 6 % hors change et un bénéfice par action d’environ 3,05 dollars. Un rythme commercial plus modéré que celui de l’ouverture de l’exercice, qui donnera une première mesure de la continuité de l’élan Coach.