Faites de Texture une source préférée sur Google pour nous soutenir
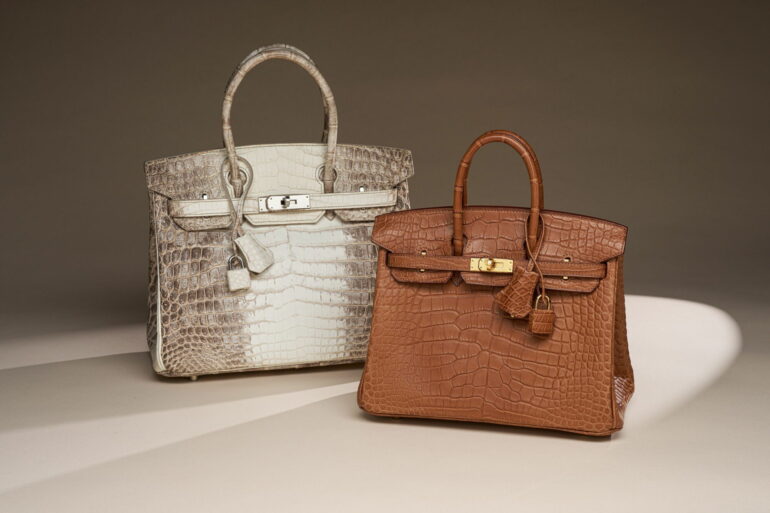
Ajouter Texture à GoogleCent millions de dollars. À l’échelle des valorisations boursières, des bilans financiers internationaux et des grandes fusions-acquisitions, la somme relève presque de la marge d’erreur. Elle acte pourtant, dans l’édition 2026 de l’étude globale menée par le cabinet Interbrand, un basculement décisif dans la hiérarchie du raffinement et de l’exclusivité. En enregistrant une progression de 10,6 % sur une seule année, Hermès porte sa valorisation à 45,2 milliards de dollars. Une dynamique ascensionnelle qui lui permet de déloger Louis Vuitton de la quinzième place mondiale. Le fleuron du groupe LVMH, confronté à un repli inattendu de 6,9 %, voit sa valeur se contracter à 45,1 milliards. L’événement dépasse la simple querelle de chiffres de fin d’exercice. Il cristallise un changement de paradigme pour l’industrie du luxe tout entière. En dépassant son rival historique, la maison bâtie sur la culture du cuir patiemment travaillé, du point sellier et du carré de soie valide le triomphe d’une stratégie de l’obstination et de la rareté. La valeur d’une griffe ne se jauge plus à l’aune de sa seule force de frappe géographique ou de sa puissance de distribution tentaculaire. La prime financière récompense aujourd’hui la cohérence implacable. Pendant que certains acteurs bataillent contre l’usure d’une surexposition permanente et les arbitrages d’une clientèle devenue hautement volatile, Hermès sanctuarise sa désirabilité en transformant son prestige brut en croissance pérenne. Dans ce même sillage de consolidation, la rue Cambon retrouve un équilibre financier positif, Chanel atteignant 32,9 milliards de dollars de valorisation au terme d’une période que les observateurs jugeaient nettement plus atone.
L’effondrement de la notoriété comme bouclier
Le recul de Louis Vuitton n’est pas un cas isolé, mais l’écho feutré d’un bouleversement qui frappe bien plus violemment d’autres pans de l’économie. Le marché semble traverser une phase de correction brutale, où la visibilité à outrance se retourne contre ses propres créateurs. Dans l’univers de l’équipement sportif, l’onde de choc est d’une violence inédite : Nike concède une chute vertigineuse de 35,5 %, précipitant sa valeur à 21,7 milliards de dollars. Ce désaveu frappe tout aussi durement la grande distribution textile et les géants de l’aménagement intérieur. Adidas s’effrite de 7,9 %, H&M laisse sur le bord de la route 12,1 % de sa valeur, tandis qu’IKEA recule de 13,5 %. Le capital de marque s’avère hautement inflammable lorsque la compétition se joue sur la guerre des volumes. Sur des marchés saturés où l’indulgence des consommateurs fond à vue d’œil, être connu de la planète entière ne garantit plus la moindre prime de protection face à la concurrence.
Ce constat de fragilité prend des proportions historiques lorsqu’on se penche sur les carnets de l’industrie automobile. Le secteur fait figure de grand sinistré du palmarès. En l’espace d’une douzaine de mois, les constructeurs ont collectivement détruit 569,5 milliards de dollars de valorisation. La magnitude de cette contraction modifie la physionomie même de l’économie mondiale, précipitant l’automobile derrière le pôle de l’audiovisuel et du divertissement. Toyota, bien que toujours confortablement installé sur le trône de la mobilité avec 59,5 milliards de dollars, subit une correction sévère de 19,9 %. La glissade épargne d’autant moins les fleurons de l’ingénierie allemande. Le segment premium de Mercedes-Benz et BMW fait face à une érosion continue, tandis qu’Audi, Porsche et Volkswagen s’enfoncent dans un décrochage profond, soulignant la perte de repères d’un marché en pleine mutation structurelle.
L’esquive par le style ou par la régularité
Dans cet environnement extrêmement chahuté pour les motoristes, la firme de Maranello semble évoluer dans une dimension parallèle. Ferrari s’arroge la 51e place du classement mondial grâce à un bond spectaculaire de 14,7 %, portant sa valorisation à 17,7 milliards de dollars. Le Cheval Cabré s’inscrit même comme l’un des très rares acteurs à dessiner une courbe de croissance ininterrompue au fil des classements. L’explication de cette anomalie réside dans un pivotement stratégique chirurgical : Ferrari a cessé de se penser comme un simple vendeur de bolides pour imposer une véritable culture globale de marque. Ses incursions ambitieuses mais ultra-contrôlées dans le vestiaire de la mode, le développement d’accessoires pointus, la monétisation de son héritage via ses espaces muséaux et la signature de partenariats croisés ont transformé le constructeur. L’entreprise ne vend plus de la performance sur asphalte ; elle commercialise une manière très exclusive d’habiter le monde du luxe.
Loin des montants confidentiels et inaccessibles de la haute façon, une autre forme de rationalité triomphe dans la distribution grand public. L’analyse des chiffres dessine une trajectoire fascinante pour les cadors de la mode rapide et du loisir. Zara s’envole à 21,6 milliards de dollars, captant ainsi la 33e place grâce à une hausse de 11,2 %. Uniqlo confirme cette appétence pour l’habillement maîtrisé en s’adjugeant le 38e rang avec 20,5 milliards (+16,2 %). Le fabricant de briques de construction LEGO, mastodonte du divertissement domestique, grimpe à la 48e position avec une progression de 13,7 % l’amenant à 18,8 milliards. Derrière la diversité de leurs catalogues, la matrice de leur réussite reste strictement identique. Ces géants proposent au grand public une équation rassurante, bâtie sur une régularité qualitative sans surprise, un contrôle strict de leur politique tarifaire et une empreinte géographique parfaitement lisible. Là où certains se sont épuisés dans la dispersion, ces acteurs prospèrent sur la promesse d’une offre immédiatement compréhensible sous toutes les latitudes.
La patience stratégique et l’impératif de l’utilité
Cette prime accordée à la constance éclaire par ailleurs le parcours des conglomérats chinois, qui continuent d’avancer leurs pions sans le moindre tapage médiatique. Aux antipodes de la communication théâtrale parfois prisée par les marques occidentales, l’industrie asiatique parie sur la stratégie de l’encerclement pacifique. Le spécialiste de l’électronique Xiaomi s’offre une croissance de 12,6 % pour atteindre 10,7 milliards de dollars et s’installer au 75e rang. Le producteur de batteries et de véhicules BYD grappille patiemment du terrain avec une hausse de 4,5 % (8,5 milliards, 89e place), immédiatement suivi par l’infrastructure de Huawei (+2,2 %, 7,7 milliards, 95e). Ces percées confirment une tendance lourde : l’hégémonie mondiale ne nécessite plus de coups d’éclat publicitaires, elle se nourrit d’une accumulation lente, silencieuse mais inexorable de parts de marché.
Le renouvellement des têtes d’affiche démontre par la même occasion que le prestige public n’a pas le monopole de la puissance. Quatre entités franchissent les portes de ce cénacle financier : l’assureur Zurich, le groupe industriel Hitachi, l’expert des technologies médicales GE HealthCare et le pôle informatique Hewlett Packard Enterprise. Leur arrivée sur le devant de la scène agit comme un rappel à l’ordre sémantique. Une valorisation ne mesure pas le volume d’applaudissements d’une audience captive, mais évalue la capacité froide d’une organisation à muer une identité institutionnelle en une génération de revenus durables. Franchir le seuil des cent plus grandes marques exige désormais d’allier la désirabilité à une ténacité économique sans faille. L’utilité brute, ancrée dans la gestion du risque ou l’infrastructure hospitalière, s’avère aussi décisive que le rêve.
L’illusion d’optique de la domination numérique
Pour englober la véritable échelle de ces bouleversements, le regard doit inévitablement se tourner vers le sommet de la pyramide, là où les valorisations défient l’entendement. La richesse cumulée des cent premières entités mondiales franchit le cap des 3 866 milliards de dollars, actant une hausse annuelle globale de 8,1 %. Sans la moindre surprise, la sphère technologique dicte son tempo, monopolisant près de la moitié de cette masse financière. Apple survole le paysage avec une progression de 9,3 %, cimentant son assise grâce à une évaluation jaugée à 514,6 milliards de dollars. L’hégémonie américaine se poursuit avec Microsoft (443,7 milliards) et Google (389,3 milliards) complétant le podium, tandis qu’Amazon se maintient en embuscade à 351,8 milliards. Le véritable séisme boursier de ce haut de tableau provient des semi-conducteurs de Nvidia. Avec une croissance fulgurante de 71,5 %, l’entreprise pulvérise les plafonds pour s’établir à 74 milliards de dollars, s’ouvrant grand les portes du top 10.
Néanmoins, la lecture de ce leadership californien ne doit pas masquer les profondes fractures du marché mondial. L’économie traverse une zone de turbulences inédite, où le vernis des succès centenaires s’écaille dès que l’adaptation fait défaut. Le prestige du nom ne suffit plus à garantir la clémence des bilans comptables. S’arc-bouter sur un héritage sans démontrer une mutation stratégique tangible se solde désormais par un déclassement financier froid et définitif.