Faites de Texture une source préférée sur Google pour nous soutenir
Ajouter Texture à GoogleUn showroom milanais dont on se sépare, des magasins à fermer, un siège à transférer : chez BasicNet, l’intégration de Woolrich se joue aussi loin des collections. Ces décisions moins visibles que les acquisitions éclairent les comptes du groupe turinois. Sur les neuf premiers mois de l’année, les ventes progressent fortement, mais les bénéfices ne suivent pas le même mouvement. L’enjeu n’est donc plus seulement d’élargir le portefeuille de marques. Il est de faire fonctionner un ensemble devenu plus vaste, plus directement engagé dans la distribution, et dont les coûts prennent déjà une autre dimension.
Après les acquisitions, le travail de sélection
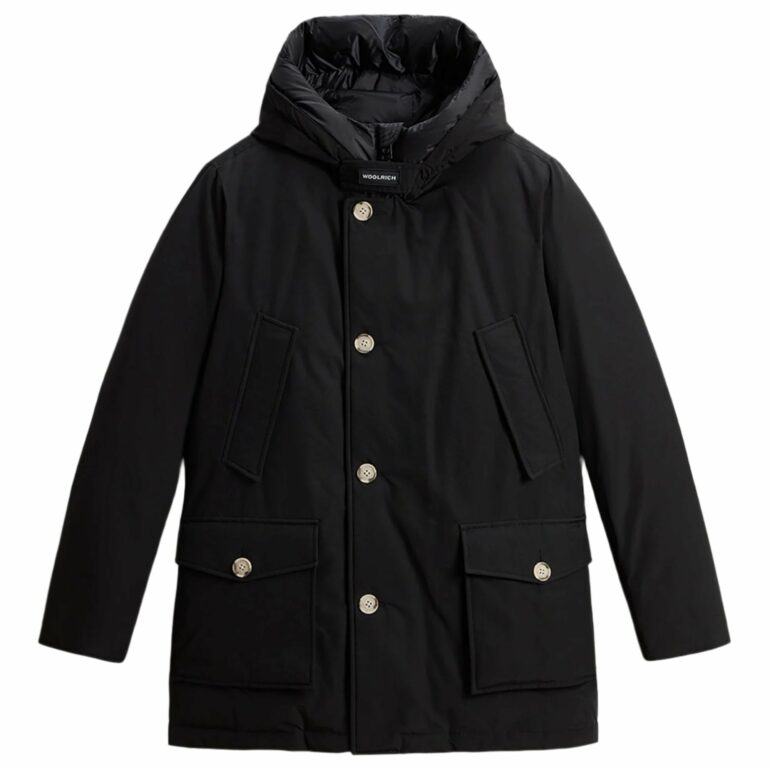
Woolrich et Sundek contribuent désormais au développement de BasicNet. Leur arrivée nourrit les ventes, tout en ouvrant une période d’ajustements dont les résultats financiers portent la trace. Pour Woolrich, le groupe évoque la sortie progressive de structures jugées insuffisamment performantes, parmi lesquelles le showroom de Milan et certains points de vente. L’expansion du périmètre s’accompagne ainsi d’un tri : intégrer une marque ne signifie pas conserver chacune des implantations qui l’accompagnent.
Ce travail commence, selon l’entreprise, à produire des économies. Le transfert du siège légal participe lui aussi aux gains d’efficacité annoncés. Mais ces effets favorables coexistent avec 7,1 millions d’euros de charges exceptionnelles non récurrentes sur la période. Le bilan de l’intégration reste donc intermédiaire : les dépenses sont inscrites dans les comptes, tandis que les bénéfices opérationnels des réorganisations commencent seulement à s’y manifester.
Dans sa communication, BasicNet privilégie une progression par étapes, sur fond d’incertitudes géopolitiques et macroéconomiques. La valorisation des marques et la création de valeur à moyen et long terme constituent son horizon déclaré. Une manière de placer les acquisitions dans une durée plus longue que celle d’un exercice comptable. Pour les comptes présents, toutefois, le sujet est très concret : comment absorber de nouvelles activités sans laisser leur coût effacer la croissance qu’elles apportent ?
Une distribution qui change le profil du groupe
La réponse passe en partie par la relation directe avec le client. Les ventes réalisées en propre atteignent 327,4 millions d’euros sur les neuf premiers mois, soit une hausse de 29,6 % par rapport à la période arrêtée au 30 septembre 2025. Woolrich et Sundek soutiennent cette progression, aux côtés de l’intégration graduelle des activités de distribution européennes et du fort développement du commerce en ligne.
Ces ressorts ne sont pas interchangeables. Les nouvelles marques élargissent le périmètre ; le rapprochement des activités européennes et l’essor du canal numérique font évoluer la façon de commercialiser les produits. Le chiffre d’affaires consolidé atteint ainsi 369 millions d’euros, en augmentation de 21,6 %. Cette performance mêle donc plusieurs dynamiques. Elle ne se lit pas comme la seule accélération des ventes d’un ensemble resté inchangé.
À l’inverse, les redevances et commissions d’approvisionnement provenant des licenciés tiers, industriels et commerciaux, reculent de 18,1 %, à 40,8 millions d’euros. Le contraste est net : les ventes directes accélèrent alors que cette autre source de revenus se contracte. Sans annoncer la disparition du modèle de licence, les chiffres montrent un déplacement vers les activités exploitées en propre. Ce mouvement donne davantage de poids au réseau commercial du groupe, mais aussi aux moyens nécessaires pour le faire fonctionner.
L’Europe, moteur et point de concentration
La géographie apporte une autre clé de lecture. L’Europe représente environ 83 % des ventes agrégées mondiales, un indicateur qui réunit les ventes directes et celles des licenciés commerciaux tiers. La région enregistre une progression de 13,9 %. Dans ces conditions, renforcer la présence directe européenne revient à investir davantage dans le territoire qui fournit déjà l’essentiel de l’activité.
Cette concentration donne une cohérence au chantier de distribution. L’intégration des opérations locales, les nouvelles ouvertures et la recherche de synergies entre marques se déploient sur le principal marché de BasicNet. Elle rend aussi la trajectoire du groupe particulièrement liée à celle de l’Europe. La diversité des zones couvertes ne doit pas masquer le poids très inégal de chacune dans les ventes.
Au total, les ventes agrégées mondiales s’élèvent à 745 millions d’euros, en hausse de 11,5 %. Le Moyen-Orient et l’Afrique affichent également une croissance de 11,5 %, tandis que l’Asie et l’Océanie restent globalement stables. Les Amériques poursuivent en revanche leur repli, avec une baisse de 19 %. L’expansion n’est donc pas générale. Et les 745 millions d’euros ne doivent pas être confondus avec le chiffre d’affaires consolidé : ils décrivent l’activité commerciale d’un ensemble plus large, incluant les partenaires licenciés.
La croissance à l’épreuve des charges
C’est du côté des résultats que l’écart avec la dynamique commerciale devient le plus sensible. L’EBITDA s’établit à 38 millions d’euros, contre 39,8 millions à fin septembre 2025. Malgré l’augmentation du chiffre d’affaires, cet indicateur se replie. Les 7,1 millions d’euros de charges exceptionnelles permettent d’éclairer la comparaison, sans faire disparaître la tension entre développement des revenus et rentabilité publiée.
Plus bas dans le compte de résultat, l’EBITA ressort à 8,9 millions d’euros, contre 23,4 millions sur la période correspondante de 2025. Les comptes comprennent 11,3 millions d’euros d’amortissements sur les actifs corporels et incorporels, ainsi que 17,8 millions d’amortissements des droits d’utilisation. Ces derniers ont plus que doublé par rapport à 2025, principalement sous l’effet de l’extension du réseau de magasins liée aux acquisitions récentes et aux ouvertures.
Le développement du commerce en propre a donc une traduction comptable précise. Les points de vente supplémentaires accompagnent les ambitions commerciales, mais alourdissent aussi les amortissements. C’est toute l’ambivalence de cette phase : le réseau qui doit soutenir les ventes pèse déjà sur le résultat. Les économies tirées des réorganisations de Woolrich commencent à intervenir dans un ensemble où les charges ont, elles, changé d’échelle.
Des synergies attendues, un bilan déjà plus sollicité
La situation financière ajoute une contrainte à cette transformation. La position financière nette globale s’établit à −273,8 millions d’euros, contre −191 millions au 31 décembre 2025. Le solde s’est donc nettement creusé. La progression des ventes ne suffit pas, à elle seule, à rendre compte de la solidité de la trajectoire : il faut aussi regarder les ressources mobilisées par le nouveau périmètre et le poids financier qui l’accompagne.
BasicNet place désormais l’intégration de Woolrich et Sundek dans son modèle parmi ses priorités, avec le renforcement de sa présence directe en Europe. Le groupe entend également développer les synergies commerciales et opérationnelles entre ses marques. L’objectif est lisible : faire en sorte que le portefeuille élargi fonctionne comme un ensemble coordonné, plutôt que comme une addition d’activités dont les coûts continueraient à se cumuler.
Les chiffres ne permettent pas encore de considérer ce travail comme achevé. Ils montrent des ventes vigoureuses, des économies qui commencent à apparaître et une rentabilité encore sous pression. Le prochain test sera moins spectaculaire qu’une acquisition : obtenir davantage d’efficacité du réseau existant. Chez Woolrich, il a déjà pris une forme tangible, celle du retrait du showroom milanais et de certains magasins insuffisamment performants.